
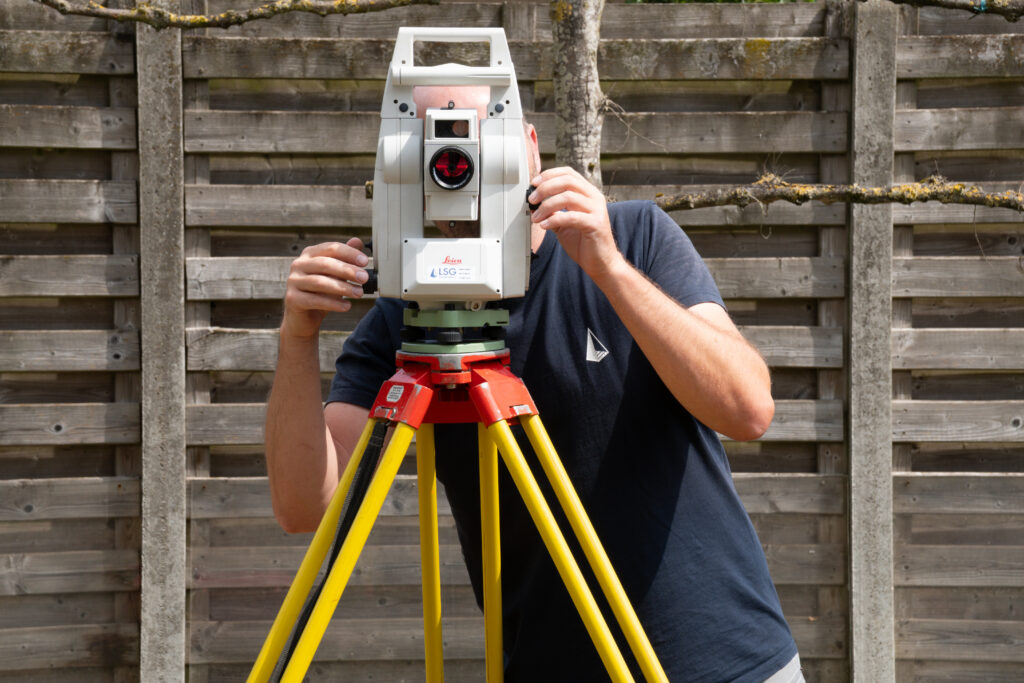
Een bankschatting is een onafhankelijke waardebepaling van een woning of grond die dient als basis voor een hypothecair krediet. Voor een bank of kredietmakelaar bepaalt die waarde mee hoeveel risico er aan de lening vasthangt. Een correcte, objectieve schatting zorgt daarom voor een vlot en verdedigbaar kredietdossier.
Bij ons gebeurt zo’n waardebepaling onafhankelijk en onderbouwd, met een uitgewerkt en gedetailleerd verslag. Data én een schatter die het pand echt ziet, dat geeft u en uw kredietnemer een heldere basis om verder te gaan met de aanvraag.
Wat is een bankschatting precies?
Een bankschatting is geen inschatting van de vraagprijs, maar van de werkelijke marktwaarde van het vastgoed op het moment van de beoordeling. Die waarde is voor de bank de referentie bij de behandeling van een woonkrediet of hypothecair krediet.
Dat is belangrijk omdat de aankoopprijs en de marktwaarde niet altijd samenvallen. Een woning kan hoger geprijsd zijn dan wat ze op basis van ligging, staat, kenmerken en vergelijkbare transacties waard is. De bank kijkt daarom niet alleen naar de betaalde prijs, maar ook naar wat het pand objectief vertegenwoordigt als onderpand.
Wanneer wordt een bankschatting gevraagd?
Een bankschatting hoort vooral bij de aanvraag van een hypothecaire lening. Banken en kredietinstellingen willen vooraf meer zekerheid over de waarde van het onroerend goed waarvoor ze financiering voorzien.
In de praktijk gaat het meestal om dossiers waarin uw klant:
- een woning koopt met een woonkrediet;
- grond aankoopt met financiering;
- een pand inbrengt als waarborg binnen een kredietdossier.
De schatting helpt u om het dossier correct te beoordelen en de verhouding tussen lening en onderliggende waarde in te schatten.
Hoe verloopt een bankschatting stap voor stap?
- De waardebepaling wordt aangevraagd. Het pand wordt geïdentificeerd en het kader van de schatting wordt vastgelegd, bijvoorbeeld voor een woonkrediet.
- De relevante gegevens van het pand worden bekeken. Voor een betrouwbare schatting zijn correcte gegevens nodig: het type pand, de ligging en de eigenschappen die de waarde beïnvloeden. In sommige dossiers spelen ook opmetingen van de woning een rol.
- De schatter beoordeelt het vastgoed objectief. Een onafhankelijke schatter beoordeelt het pand op basis van concrete parameters en marktinzichten — de kenmerken van het goed zelf én relevante marktreferenties.
- U ontvangt een uitgewerkt schattingsverslag. De uitkomst wordt verwerkt in een uitgebreid, gedetailleerd verslag dat rechtstreeks in het kredietdossier kan.
Hoe verloopt een bankschatting stap voor stap?
Bij een bankschatting draait alles om een onderbouwde inschatting van de marktwaarde. Wij baseren die op onder meer deze parameters:
- Ligging — de locatie en de marktcontext van het pand.
- Ouderdom — bouwjaar en algemene veroudering.
- Materialen — gebruikte afwerkings- en bouwmaterialen.
- Perceelgrootte — de omvang van het terrein.
- Technische staat — de bouwkundige toestand van het pand.
- Energiezuinigheid — onder meer de energetische prestaties.
- Referentietransacties — vergelijkbare verkopen die de waarde marktconform onderbouwen.
Een online vergelijking met vraagprijzen volstaat daarvoor meestal niet. Vraagprijzen tonen wat verkopers hopen te krijgen, niet wat vergelijkbare panden effectief waard zijn.
Hoe gebruikt u de schatting in de kredietanalyse?
De bank gebruikt het schattingsverslag als onderdeel van de kredietanalyse. De geschatte waarde speelt mee in de risicobeoordeling en in de vraag hoeveel er gefinancierd wordt.
Valt de geschatte waarde lager uit dan de overeengekomen aankoopprijs, dan heeft dat gevolgen voor het dossier: de kredietnemer moet dan mogelijk zelf een groter deel financieren. Net daarom is een objectieve waardebepaling belangrijk, ze voorkomt dat een kredietaanvraag op een te optimistische inschatting steunt.
Waarom een onafhankelijke schatting?
Voor een bank telt vooral de betrouwbaarheid van de waardebepaling. Een onafhankelijke schatting geeft meer houvast, omdat ze niet vertrekt vanuit verkoopdruk of onderhandeling, maar vanuit objectieve waarderingscriteria.
Daarom doen veel banken en kredietinstellingen een beroep op een externe, onafhankelijke schatter. Waar geautomatiseerde waardebepaling stopt, komt de schatter ter plaatse: data én een menselijke beoordeling, dossier na dossier. Voor u betekent dat een sterker onderbouwd kredietdossier.
Hoe lang duurt een bankschatting?
De doorlooptijd hangt af van het dossier, het type vastgoed en de planning van de waardebepaling. Belangrijk is vooral dat de schatting tijdig start, zodat ze geen vertraging veroorzaakt in de kredietaanvraag of de verdere aankoopplanning.